税务筹划与财务咨询的协同应用:企业如何合规降低税负成本
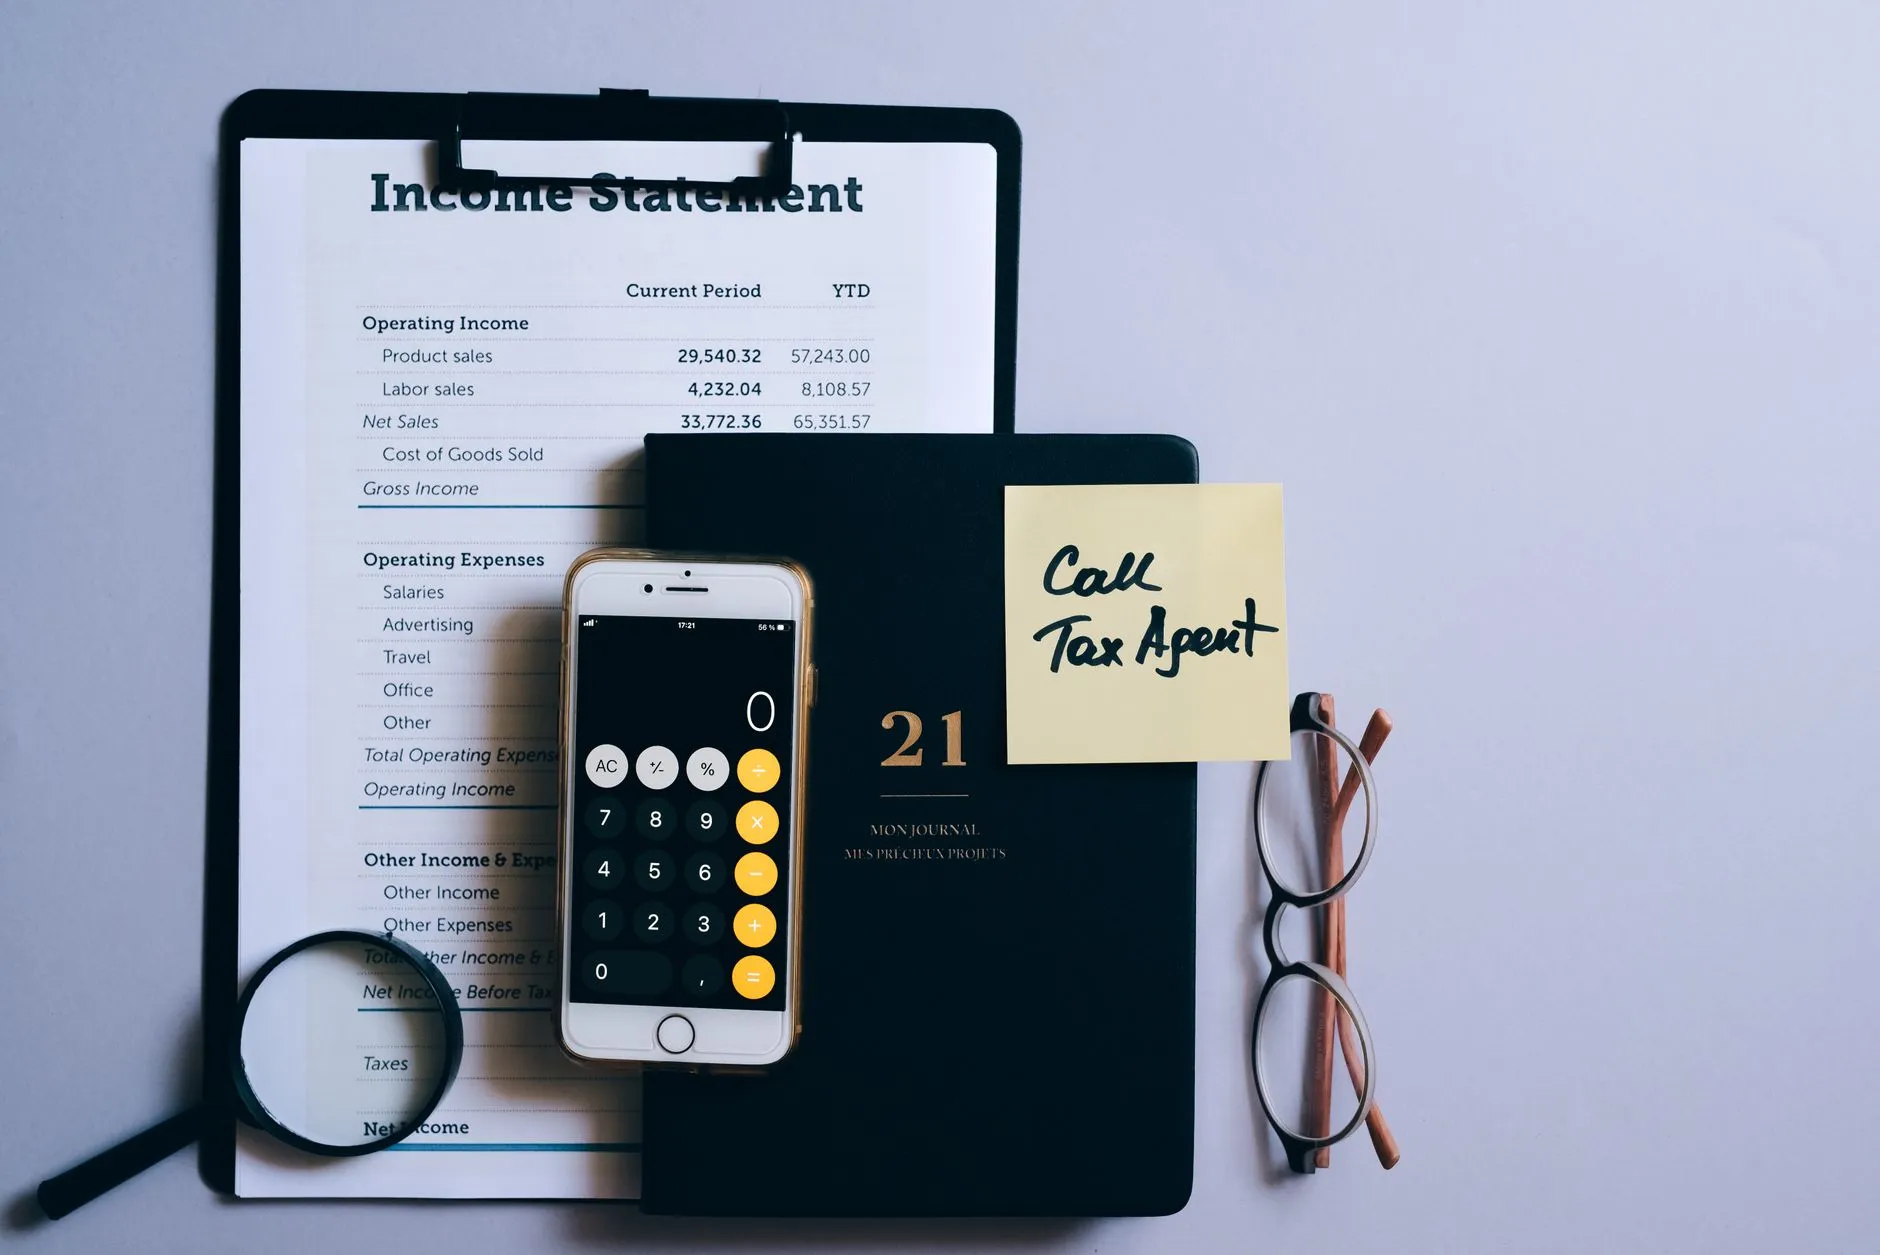
不少上海中小企业管理者都有一个共同困惑:账做得规规矩矩,税也按时申报,可年底一算,综合税负率依然偏高,利润被不断侵蚀。问题往往不在"有没有交税",而在于税务筹划与财务咨询两张皮——财务只管核算记账,税务只在申报期被动应对,两者之间缺乏协同机制,导致可用的政策空间被白白浪费。
从实务看,这种割裂集中体现在三个层面:一是业务合同签订时未做税务前置评估,税率适用、发票类型、结算方式都留在事后补救;二是研发费用归集、加计扣除等事项缺少规范的辅助账支撑,优惠"看得见、拿不到";三是代理记账停留在票据录入层面,没有向管理数据转化,管理层看不到分产品、分客户的税负结构。
协同的底层逻辑:财务数据是税务筹划的"原料"
税务筹划不是找政策漏洞,而是在真实业务基础上,对交易结构、核算口径和申报路径做合规安排。它的前提是财务数据足够精细——成本能否准确归集到项目,收入确认时点是否与合同匹配,关联交易定价是否有支撑。换句话说,财务咨询提供的是"看清家底"的能力,税务筹划提供的是"优化路径"的方案,二者互为输入输出。
以小型微利企业优惠、增值税小规模纳税人减免、研发费用加计扣除这几类常用政策为例,适用条件都直接挂钩财务指标。若企业管理层平时不掌握应纳税所得额、资产总额、从业人数的动态变化,临界点附近就容易出现"多赚一万、多缴数万"的尴尬。
可落地的四步协同方法
结合我们服务上海本地企业的经验,建议按以下顺序搭建协同机制:
- 季度税负体检:按税种、按业务线拆解实际税负率,与行业均值比对,定位异常科目;
- 合同税务前置:销售、采购、服务类合同在签署前完成税率、发票、结算条款的税务复核;
- 优惠台账化管理:为研发、安置重点群体等事项建立辅助账,留存备查资料清单化;
- 数据反哺经营:把代理记账沉淀的凭证数据整理成月度管理报表,供定价与预算决策使用。
这套机制的难点不在技术,而在节奏——税务事项具有强时效性,错过申报窗口再好的方案也无法落地,因此协同必须嵌入日常流程而非年终突击。
实践中的两个提醒
其一,合规是底线。任何以虚开发票、隐匿收入为手段的"筹划"都不属于本文讨论范畴,风险成本远高于节税收益。其二,筹划方案要经得起追溯,留存完整的业务链证据,包括合同、资金流、货物流与发票流的"四流一致"。
对上海的中小企业而言,把财务咨询的诊断能力与税务筹划的方案能力打通,再借助规范的代理记账体系保证执行质量,税负成本的下降是可持续、可复盘的。上海统佳企业管理有限责任公司在服务实践中,正以这种协同思路帮助企业把税务管理从"申报事务"升级为"经营工具"。