税务筹划与代理记账有何区别?企业财务咨询中的常见误区解析
日期:2026-09-17
标签:企业管理,财务咨询,税务筹划,代理记账
很多中小企业在实际经营中,常把税务筹划和代理记账混为一谈。有人觉得只要找了代账公司,税务问题就全解决了;也有人认为做了税务筹划,就不需要日常记账。这种认知偏差,往往导致企业在财务咨询环节做出错误决策,甚至引发税务风险。作为企业管理中的两项基础服务,它们的边界和协作逻辑,值得仔细拆解。
为什么企业容易混淆两者?
根源在于服务供给端的模糊包装。部分机构为了获客,把代理记账宣传成"含税务筹划",实际上只是按票做账、按时申报。企业主听到"筹划"二字,便以为高枕无忧。另一层原因是,中小企业普遍缺乏专职财务人员,对税务筹划和代理记账的技术路径没有清晰认知,只能凭价格和话术做判断。
技术路径的本质差异
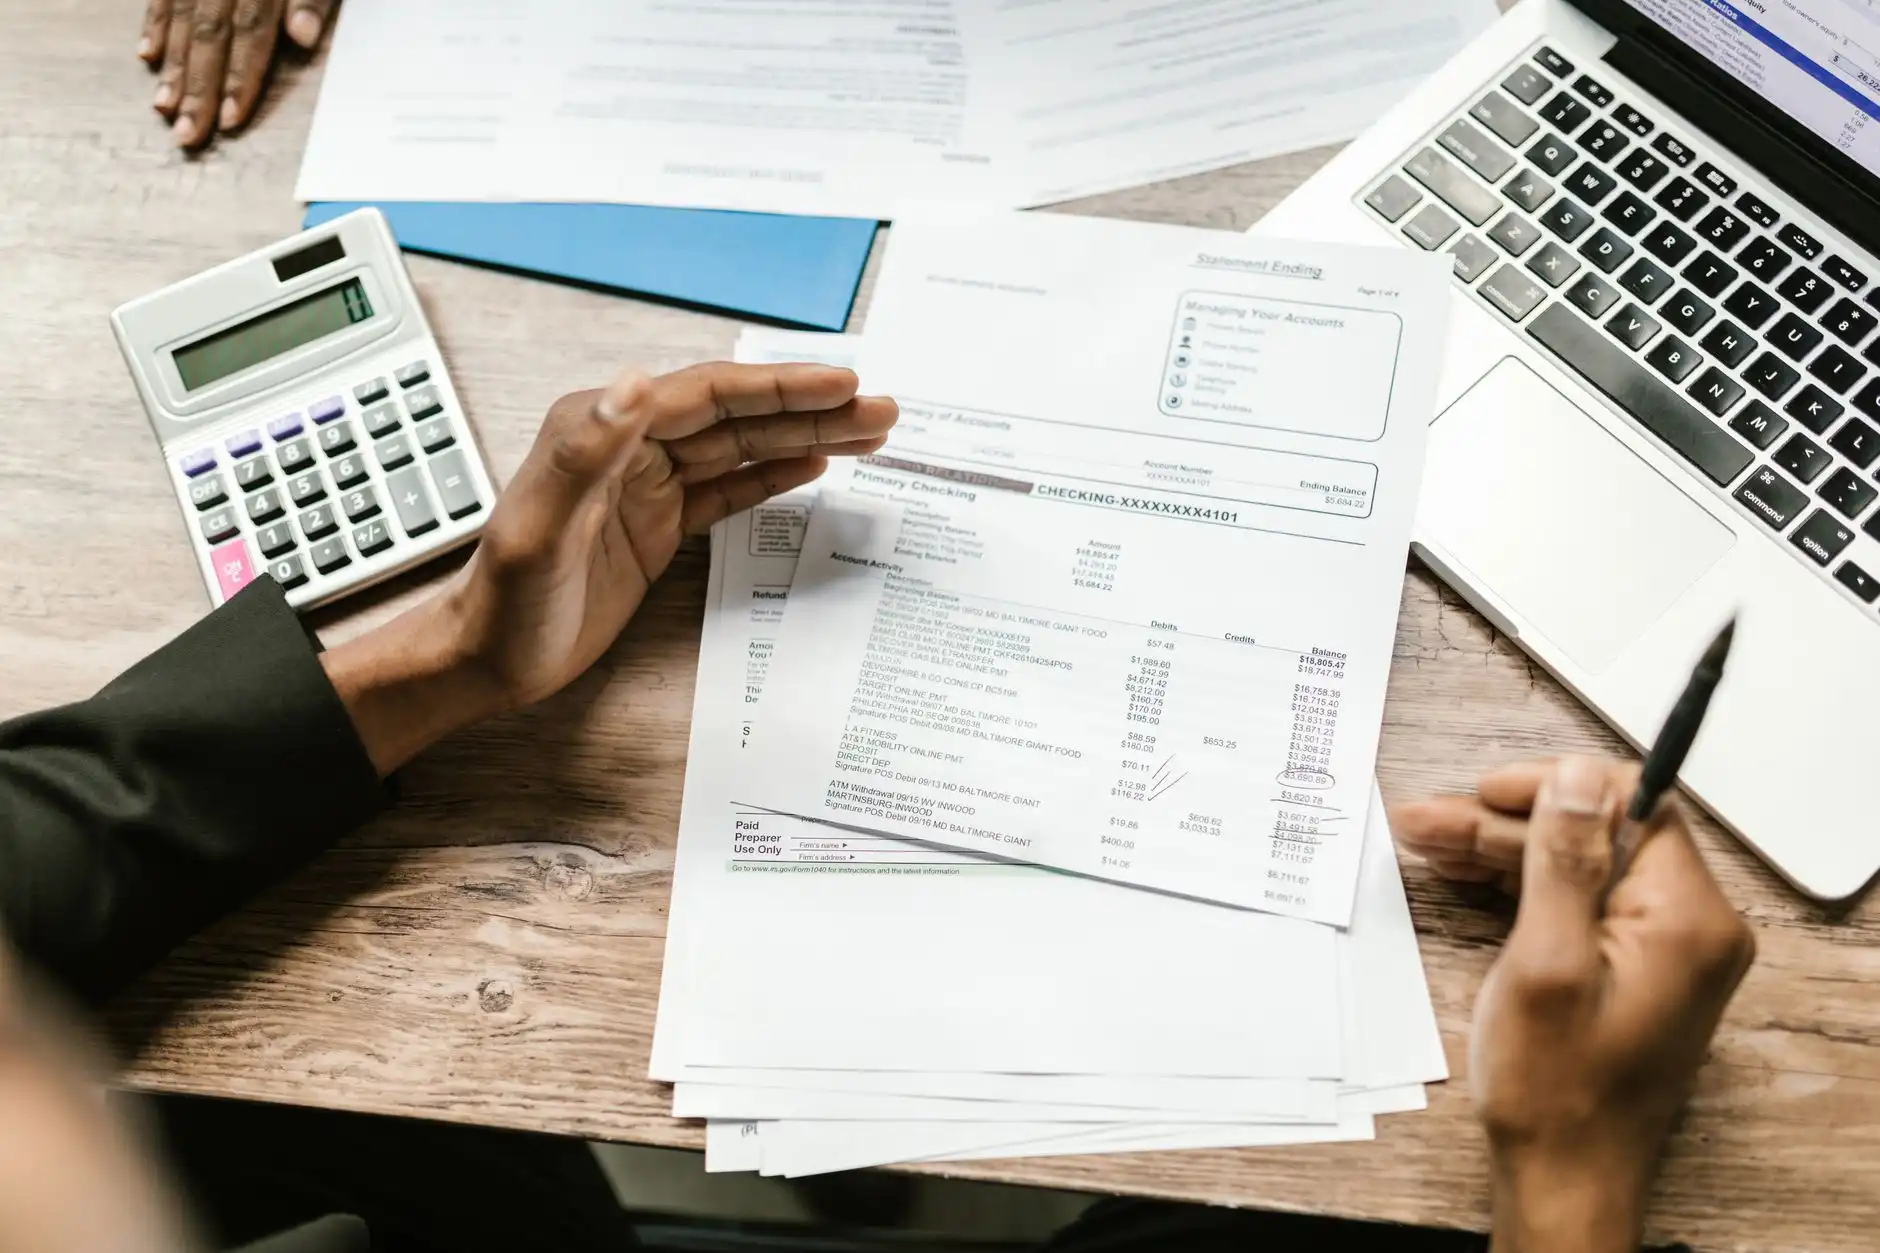
代理记账属于事后记录与合规申报。核心动作是:收集原始凭证→编制记账凭证→登记账簿→出具报表→纳税申报。它的技术目标是"账实相符、申报无误",解决的是企业基础财务数据的准确性和连续性。
税务筹划则是事前规划与结构设计。它发生在业务发生之前或架构搭建阶段,涉及交易模式选择、纳税人身份规划、税收优惠适用、关联交易定价等。技术目标是"在合法前提下降低整体税负",解决的是效率问题。
两者在时间轴上完全错位:一个是"做完再算",一个是"算好再做"。
财务咨询中常见的三个误区
- 误区一:代账等于筹划。代账公司按票做账,没有动力也没有空间去调整业务结构。真正的筹划需要深入企业业务流、合同流和资金流。
- 误区二:筹划可以事后补救。业务已经完成、发票已经开具,此时再做所谓"筹划",本质是虚构交易或违规调整,风险极高。
- 误区三:低价代账能附带筹划。每月两三百元的代账费,覆盖的是基础人力成本,不可能包含需要定制化分析的筹划服务。
企业该如何正确配置这两项服务?
合理的做法是分层配置。基础层用代理记账保证合规底线,确保申报及时、数据准确;进阶层在重大交易或年度节点引入税务筹划,比如股权转让、利润分配、业务拆分时。而财务咨询的角色,是站在企业管理全局,判断何时需要何种服务,并协调两者衔接。
上海统佳企业管理有限责任公司在服务客户时发现,那些把代账和筹划分开理解、按需组合的企业,税务成本平均比混为一谈的企业低15%—20%,且稽查风险显著下降。关键在于:先理清业务,再匹配工具,而不是反过来。